정부가 경기 침체와 민생 위기를 극복하기 위해 새로운 채무조정 대책을 내놓았다.
특히 장기 연체 등으로 고통받고 있는 소상공인과 자영업자들을 대상으로 빚탕감을 실시하겠다는 정부안이 포함되며, 추경안과 함께 정책의 윤곽이 구체화되고 있다.
이번 대책의 핵심은 두 가지다. 기존의 ‘새출발기금’에 더해, 정부가 직접 부실채권을 사들여 소각하는 ‘배드뱅크(Bad Bank)’ 방식의 새로운 제도 도입이다.
두 제도는 채무조정 방식, 대상, 지원 강도에 있어 차이가 있으며, 소상공인 빚탕감 신청 조건에 따라 중복 적용 가능성도 일부 존재한다.
소상공인 빚탕감, 왜 지금 시행되나?
코로나19 팬데믹, 고금리, 경기 침체, 내란 사태까지 이어진 격변의 시기를 지나면서, 특히 소규모 자영업자와 저소득층은 빚을 갚지 못한 채 장기간 연체 상태로 방치되고 있었다. 이에 정부는 장기 연체자에게 일괄적인 채무 정리를 통해 재기의 기회를 주고자 했다.
단순한 이자 조정이나 상환 유예를 넘어, 이번에는 원금 소각까지 포함한 대대적인 구조조정이 골자다. 더불어 기존 ‘새출발기금’과 병행하여 다층적인 채무조정 시스템을 구축하려는 움직임이다.
장기 연체자 위한 ‘배드뱅크’ 방식 빚탕감
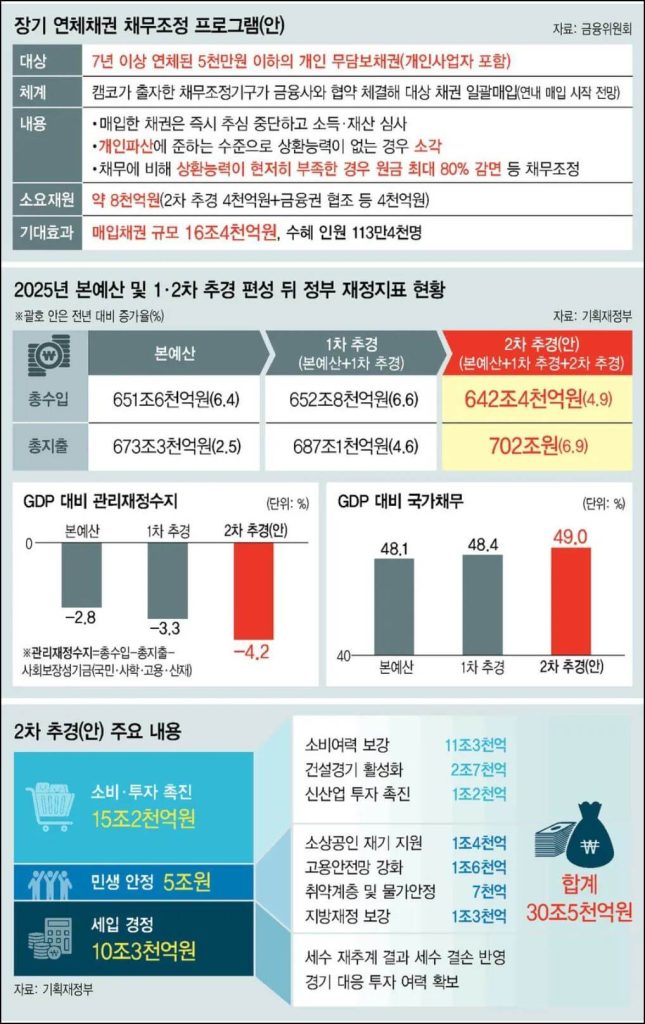
정부는 113만 명에 달하는 장기 연체 채무자를 대상으로 총 16조 원 규모의 채권을 일괄 매입해 소각하는 방안을 추진 중이다.
이를 위해 4,000억 원의 추경 예산을 활용해 ‘채무조정기구(Bad Bank)’를 신설하고, 금융권 협조로 채권을 넘겨받아 정리한다.
▶ 소상공인 빚탕감 조건은 다음과 같다:
- 7년 이상 연체된 채무
- 총 채무금액이 5천만 원 이하
- 개인 무담보채권만 해당 (신용대출, 카드 연체 등)
- 상환능력 전무 또는 미약한 경우에 한해 전액 또는 최대 80% 탕감
상환능력을 완전히 상실한 경우(중위소득 60% 이하 및 처분 가능한 자산 없음)는 전액 소각이 가능하며, 일정 수준의 상환 여력이 있는 경우에는 최대 80% 감면 후 나머지를 최대 10년 분할 상환하는 방안이 검토되고 있다.
특히 소상공인 빚탕감 제도는 신청 기반이 아니라 정부가 채권을 매입해 직접 소각하는 구조로, 신청 절차보다는 자격 기준을 충족하는지가 핵심이다.
소상공인 빚탕감을 받기 위한 조건 및 신청 방법
소상공인 빚탕감(배드뱅크 방식)의 가장 중요한 요소는 자격 조건을 충족하는가이며, 다음 조건을 모두 만족해야 지원 대상이 될 수 있다.
▶ 지원 대상 조건 요약:
- 7년 이상 장기 연체된 채무여야 함
- 채무 금액이 5천만 원 이하일 것 (초과 시 전체 대상 제외)
- 개인 무담보 채무일 것 (부동산·자동차 등 담보채무는 제외)
- 중위소득 60% 이하, 또는 처분 가능한 자산이 없을 것
위 조건을 충족하지 않는 경우, 배드뱅크 대상이 아니며 새출발기금 등 다른 채무조정 수단을 고려해야 한다.
▶ 신청 방법
현재 배드뱅크 제도는 정부가 선별 후 자동 적용하는 구조로, 일반적인 ‘공개 신청제’가 아닌 심사 기반 선별지원 형태이다. 하지만 추후 관련 시스템이 정비되면 신청·이의제기 절차가 도입될 수 있으므로 다음 사항을 준비해 두는 것이 바람직하다:
- 개인 채무 현황 파악
- 연체 기간, 채무 금액, 채무 종류(담보 여부)를 정리
- 연체 기간, 채무 금액, 채무 종류(담보 여부)를 정리
- 소득 및 재산 증빙자료 준비
- 중위소득 60% 이하 여부 판단, 재산세 과세표준 확인
- 중위소득 60% 이하 여부 판단, 재산세 과세표준 확인
- 국가채무조정 관련 홈페이지(예정) 또는 한국자산관리공사(캠코)의 향후 공지사항 확인
- 정부24 또는 캠코 연계 플랫폼 통한 신청 시스템 개통 시 대응
※ 신청 시작 시점은 추경 통과 이후 하반기 중 공고 예정
배드뱅크 vs 새출발기금, 차이점은?
기존에도 정부는 ‘새출발기금 (https://새출발기금.kr)’을 통해 자영업자의 부채 감면을 지원해 왔다. 그러나 이번 배드뱅크 방식은 대상, 처리 방식, 구조 면에서 다음과 같은 차이가 있다:
| 구분 | 배드뱅크 | 새출발기금 |
|---|---|---|
| 도입 목적 | 장기 연체 취약계층의 부실채권 정리 | 소상공인의 경영난 회복과 재기 지원 |
| 대상자 요건 | 7년 이상 연체, 5천만 원 이하, 무담보 개인채무, 중위소득 60% 이하 | 총 채무 1억 이하, 중위소득 60% 이하 소상공인 등 |
| 지원 방식 | 정부가 채권 매입 후 전액 소각 또는 최대 80% 탕감 + 10년 분할상환 | 최대 90% 원금 감면 + 최장 20년 분할상환 + 금리 인하·만기 연장 등 |
| 운영 방식 | 캠코 산하 채무조정기구 신설, 연내 채권 일괄 소각 | 캠코 중심 운영, 신청자 맞춤 심사와 분할 조정 |
| 지원 규모 | 113만 명 대상, 16조 원 규모 | 약 10만 명 대상, 6.2조 원 규모 |
배드뱅크는 ‘완전 탕감’이라는 구조적 장점이 있는 반면, 신청 자격이 매우 제한적이고 실제 수혜를 받기 위한 조건이 까다롭다.
새출발기금은 보다 폭넓은 대상에게 맞춤형 감면을 제공하되, 지원 강도는 상대적으로 완화되어 있다.
두 제도 중복지원 가능할까?
원칙적으로 동일 채무에 대해 두 제도 동시 적용은 불가하다는 게 정부 입장이다.
하지만 각각 다른 채무라면 중복 지원 가능성이 열려 있다. 예를 들어, A채무는 새출발기금 조정 중이고, B채무는 7년 이상 연체된 무담보채권이라면 B채무에 한해 배드뱅크 적용 가능성이 존재한다.
다만 소득·재산 요건, 연체 기간 등 매우 엄격한 심사 기준이 적용되며, 실제 수혜자는 제한적일 것으로 보인다. 형평성 논란과 도덕적 해이 방지를 위한 장치도 강화될 예정이다.
마무리: 소상공인 빚탕감, 단순한 구제가 아닌 ‘재기 플랫폼’
이번 소상공인 빚탕감 정책은 단순히 빚을 탕감해주는 복지가 아니다.
이는 오랫동안 경제적 한계선에 갇혀 있던 사람들에게 ‘재기의 기회’를 제공하고, 전체 금융 건전성을 회복하려는 사회적 안전장치이자 재기 플랫폼이다.
물론 형평성 논란이나 도덕적 해이 문제가 불거질 가능성도 있지만, 현재의 위기를 함께 넘기기 위한 사회적 타협이기도 하다. 성실하게 빚을 갚아온 이들에 대한 별도 보완책도 정부가 검토 중이다.
이번 소상공인 빚탕감 정책은 6월 23일 국회에 제출된 추경안 통과 후 시행될 예정이며, 하반기 중 구체적 시행 시기와 신청 방법, 대상자 고지 등이 이루어질 예정이다.
[요약] 정부는 7년 이상 연체된 무담보 채무자(5천만 원 이하)를 위한 ‘배드뱅크’를 신설하고, 조건 충족 시 전액 탕감 또는 분할 감면을 실시한다. 기존 ‘새출발기금’과 병행 운영되며, 빚탕감 수혜 여부는 자격 요건과 심사를 통해 결정된다.
▶ 민생회복 소비쿠폰 신청 방법과 지급대상,사용처, 지급시기 총정리 (2025년 전국민 소비지원 정책)
▶ 실업급여 금액 계산법, 모의계산 총정리
▶ 육아휴직 급여 1년 6개월, 똑똑하게 알고 신청하기!
작성자 소개




신용불량자 됙되기싫어. 휴일도 반납하고 연체없이 이자만이라도 꾸준히 내고있는 개인사업ㅈ는 대체무슨헤택이 있나 서글프다. 이나라 현실이 성실하게 살아옹 게. 무슨죄냐
돈없어 원금은 코로나떼 빌린돈. 그대로. 한푼도 못갚고이자내기도. 버거워 오늘도. 밤늦게 까지일한다. 성실한자. 행복한웃음이. 오게끔 정책을 펴주길 !!